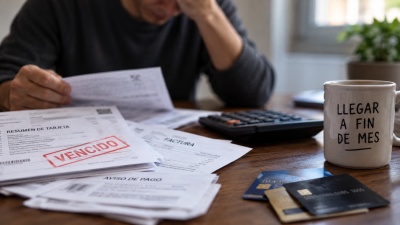

El endeudamiento se convirtió en una herramienta cada vez más frecuente para sostener los gastos cotidianos de los hogares argentinos. En ese escenario, la tarjeta de crédito ocupa un lugar central: entre las familias con dificultades financieras, apenas un tercio consigue cancelar la totalidad de los consumos del resumen.
Los datos surgen de un relevamiento realizado por la consultora Inteligencia Analítica sobre 2.252 casos efectivos. El 48,2% de los consultados identificó a la tarjeta de crédito como su principal deuda, mientras que el 52,1% aseguró que es la obligación a la que destina el mayor pago mensual.
El estudio también mostró dificultades crecientes para cumplir con los compromisos asumidos. El 62,1% mantiene actualmente algún pago atrasado y el 77,2% reconoció que durante los últimos seis meses tuvo que contraer una nueva deuda para cancelar otra anterior.

En ese contexto, el crédito deja de funcionar solamente como una herramienta para financiar compras importantes. Para una parte de los hogares comienza a utilizarse para afrontar alimentos, gastos vinculados con la vivienda y otras obligaciones corrientes cuando los ingresos disponibles no resultan suficientes.
La situación con las tarjetas refleja especialmente este fenómeno. Tres de cada diez encuestados ni siquiera lograron cancelar el monto necesario para evitar la financiación del saldo, una práctica que deja deuda pendiente y genera nuevos intereses.

El informe ejemplificó el impacto que puede provocar sostener consumos mientras se abona únicamente el mínimo. En una simulación con una tarjeta de $2 millones de límite y compras mensuales por más de $1 millón entre consumos en un pago y cuotas, el pago mínimo supera el millón de pesos hacia el cuarto mes y representa más de la mitad de la deuda.
Una deuda para pagar otra
Otro de los puntos que expone la fragilidad financiera es la utilización de nuevo crédito para cumplir con compromisos anteriores. Del 77,2% que reconoció haber recurrido a esta estrategia durante los últimos seis meses, el 63,2% lo hizo en más de una oportunidad.
La tendencia también tiene una relación directa con la mora. Entre quienes no tomaron deuda para cancelar otra obligación, el 62,3% no presenta atrasos. Entre quienes tuvieron que hacerlo reiteradamente, esa proporción se desploma al 25,7%.
Los números describen así un circuito cada vez más complejo: cuando el presupuesto familiar no alcanza para cubrir los gastos habituales, aparece el crédito; luego se acumulan cuotas y obligaciones y, finalmente, parte de los hogares necesita volver a endeudarse para afrontar compromisos anteriores.