
La morosidad de las familias argentinas volvió a crecer durante julio y profundizó una tendencia que ya acumula casi dos años sin interrupciones. Según el Monitor Mensual de Crédito a las Familias, elaborado por Eco Go y la Universidad Austral, la irregularidad alcanzó el 18% del total del crédito.
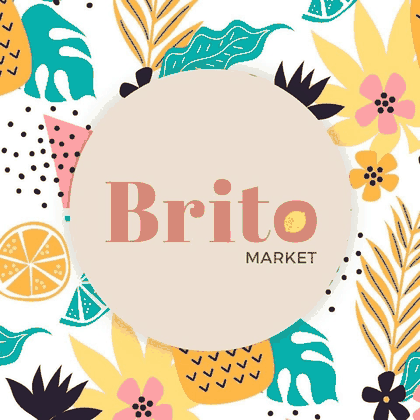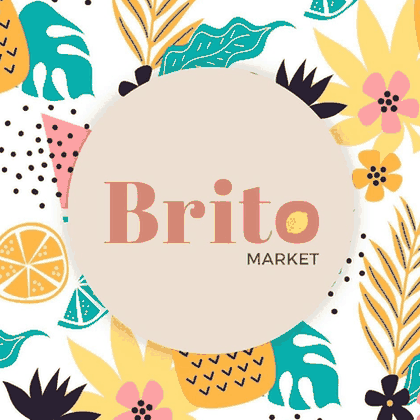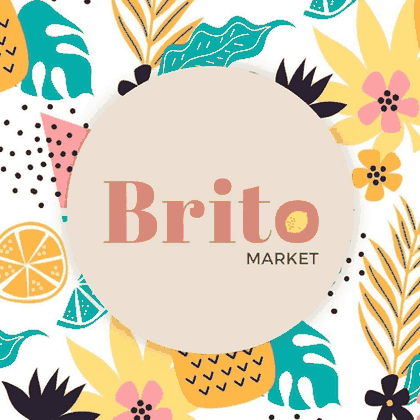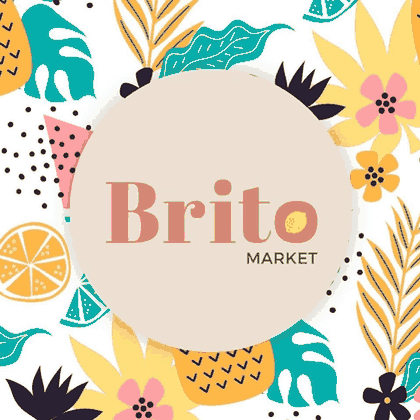
El dato significó el 21° incremento mensual consecutivo y representó un salto de 10,3 puntos porcentuales frente al mismo mes de 2025. La situación resulta todavía más significativa cuando se analiza cuántas personas tienen dificultades para cumplir con sus compromisos.
De acuerdo con el estudio, el 26,6% de los titulares de crédito se encuentra en mora. La proporción avanzó 0,3 puntos durante julio y quedó 8,3 puntos porcentuales por encima del registro de un año atrás.

En paralelo, el stock total de deuda de las familias llegó a $99,4 billones a precios de julio de 2026. El crédito cayó 0,7% en términos reales respecto de junio, aunque todavía mantiene un crecimiento interanual del 4,7%.
Las mayores dificultades aparecen fuera del sistema bancario tradicional. Los proveedores no financieros de crédito, entre los que se encuentran emisoras de tarjetas no bancarias y fintechs, concentran el 14,6% del mercado pero registran una morosidad del 31,3%. En el sistema financiero tradicional, que representa el 85,4% del crédito, el índice se ubica en el 15,8%.

El informe encontró, sin embargo, una señal de posible estabilización: la denominada mora operativa, que contempla atrasos sin incluir las deudas consideradas irrecuperables, se ubicó en el 11,8% y comenzó a mostrar indicios de una meseta.
Por provincias, La Rioja encabezó la morosidad por monto, seguida por Santa Cruz y San Luis. En el otro extremo quedaron La Pampa, la Ciudad de Buenos Aires y Entre Ríos. Además, La Pampa fue la única jurisdicción que mostró crecimiento real del crédito durante julio, mientras que Chaco registró la caída más pronunciada.